- Blog
- Bilafgifter i Polen - En guide til bilforhandlere
Bilafgifter i Polen - En guide til bilforhandlere
Find ud af, hvilke bilafgifter du skal betale i Polen, når du køber, sælger eller importerer brugte køretøjer, og se hvilke elbilincitamenter der er i 2025.
De vigtigste pointer
- De primære bilafgifter, du vil støde på, er moms, punktafgift og registreringsafgifter .
- Moms gælder for de fleste bilsalg med en standardsats på 23% , og forhandlere kan normalt få den refunderet, hvis den fremgår af fakturaen.
- PCC-skat gælder ikke for momsregistrerede forhandlere, den gælder kun i transaktioner mellem privatpersoner.
- Elbiler kommer med adskillige skattefordele , herunder ingen punktafgift eller registreringsafgift, fuldt momsfradrag for virksomheder og tilskud til private købere.
Uanset om du importerer biler til Polen eller sælger køretøjer lokalt, er det vigtigt at forstå, hvordan afgifter fungerer.
At vide hvornår og hvad du skal betale hjælper dig med at beregne omkostningerne præcist og undgå overraskelser. At kende alle de skatter, du skal betale, hjælper dig også med at prissætte de biler, du sælger, på en måde, der holder din forhandler rentabel.
I denne guide gennemgår vi de vigtigste køretøjsafgifter i Polen, de seneste ændringer i 2025, og hvad de betyder for brugtvognsforhandlere, så du kan planlægge bedre og sælge smartere.
Liste over alle køretøjsafgifter i Polen
Akronym | Fulde skattenavn | Hvornår bliver det betalt? | Skattefradrag muligt? | Hvem betaler? |
moms | Moms (merværdiafgift) | Ved de fleste bilsalg og ved import af køretøjer til Polen | Ja, for momsregistrerede virksomheder, når momsen fremgår af fakturaen | Forhandler ved import eller erhvervelse af køretøjer inden for EU, køber ved køb fra forhandler |
Punktafgift | Punktafgift på personbiler (Akcyza) | Ved import og første registrering af et køretøj i Polen | Ingen | Importør/person, der registrerer bilen (normalt forhandleren) |
PCC | PCC-skat (civilretlig transaktionsskat – PCC-3-formular) | Ved køb af en brugt bil i et privat salg (inden for 14 dage efter købet) | Ingen | Private købere (ingen momsregistreret forhandler involveret) |
Registreringsgebyr | Registreringsgebyr for køretøjer (Opłata rejestracyjna) | Ved registrering af et køretøj i Polen (engangsgebyr, normalt omkring 180-250 PLN) | Ingen | Registreret ejer (forhandler eller køber) |
Told | Told på importerede køretøjer | Ved import af køretøjer fra lande uden for EU | Normalt ikke fradragsberettiget, men moms, der opkræves oveni, kan være fradragsberettiget for virksomheder | Importør / forhandler |
► Moms - Merværdiafgift
Standardmomssatsen i Polen er 23% . Når en momsregistreret forhandler køber eller sælger en bil, afhænger momsbehandlingen af fakturatypen: momsfri eller momsavance.
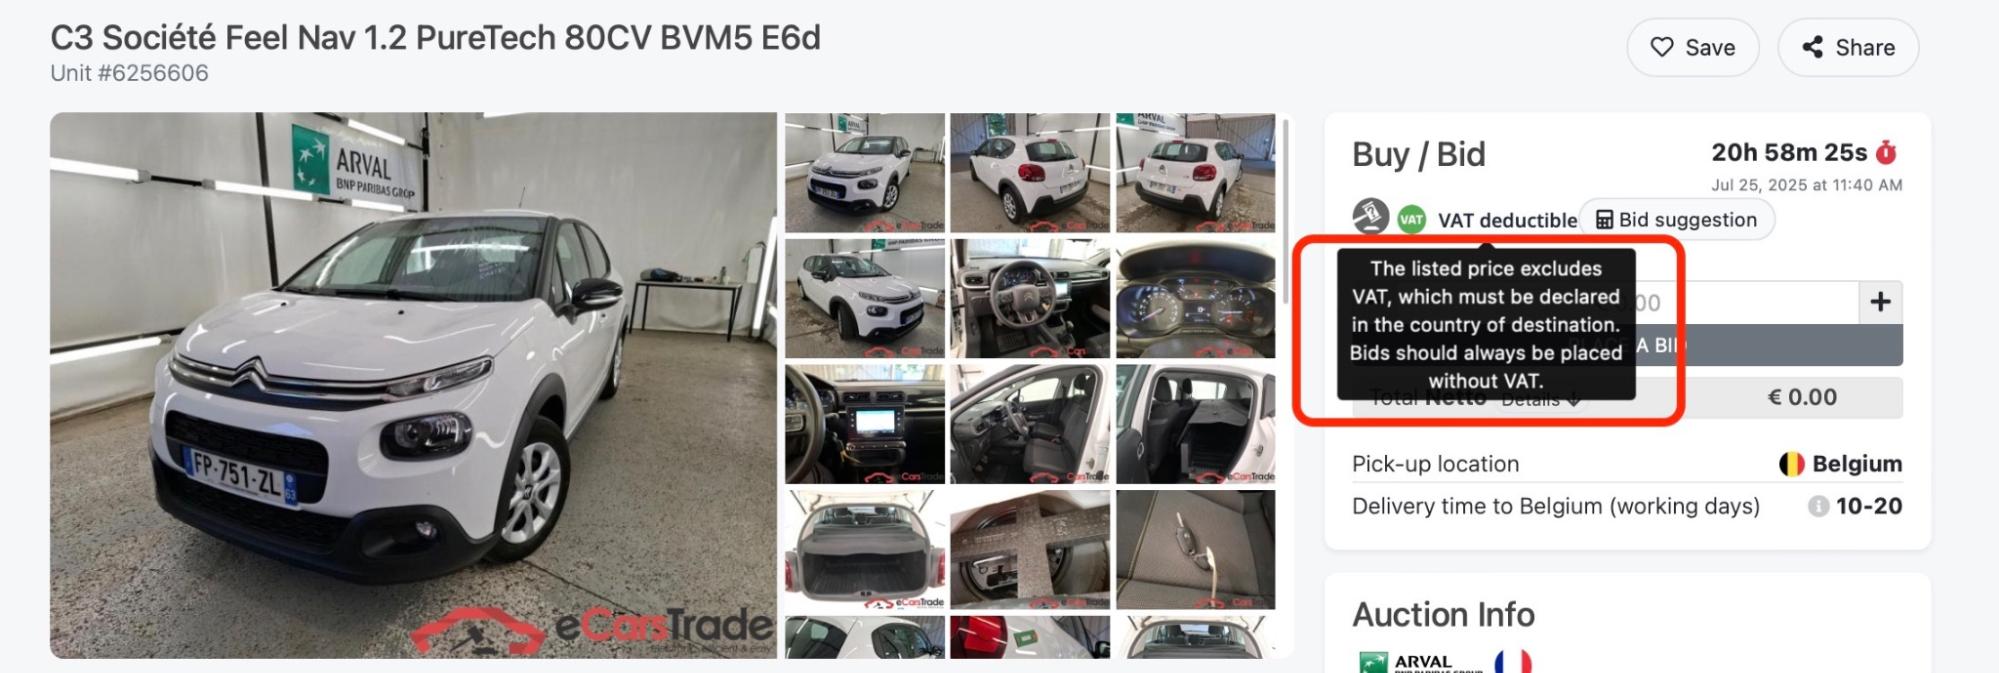
I de fleste tilfælde sælges biler momsfri. Det betyder, at sælgeren ikke opkræver moms på fakturaen, og køberen (for eksempel en polsk forhandler) skal angive og betale moms i sit eget land.
For eksempel er denne bil på eCarsTrade angivet som momsfri , så køberen skal deklarere og betale moms i sit eget land .
Men i nogle tilfælde sælges biler under fortjenstmargenordninger . I dette tilfælde er momsen allerede betalt i oprindelseslandet.
eBilerHandelsannoncer med marginmoms ser sådan ud:
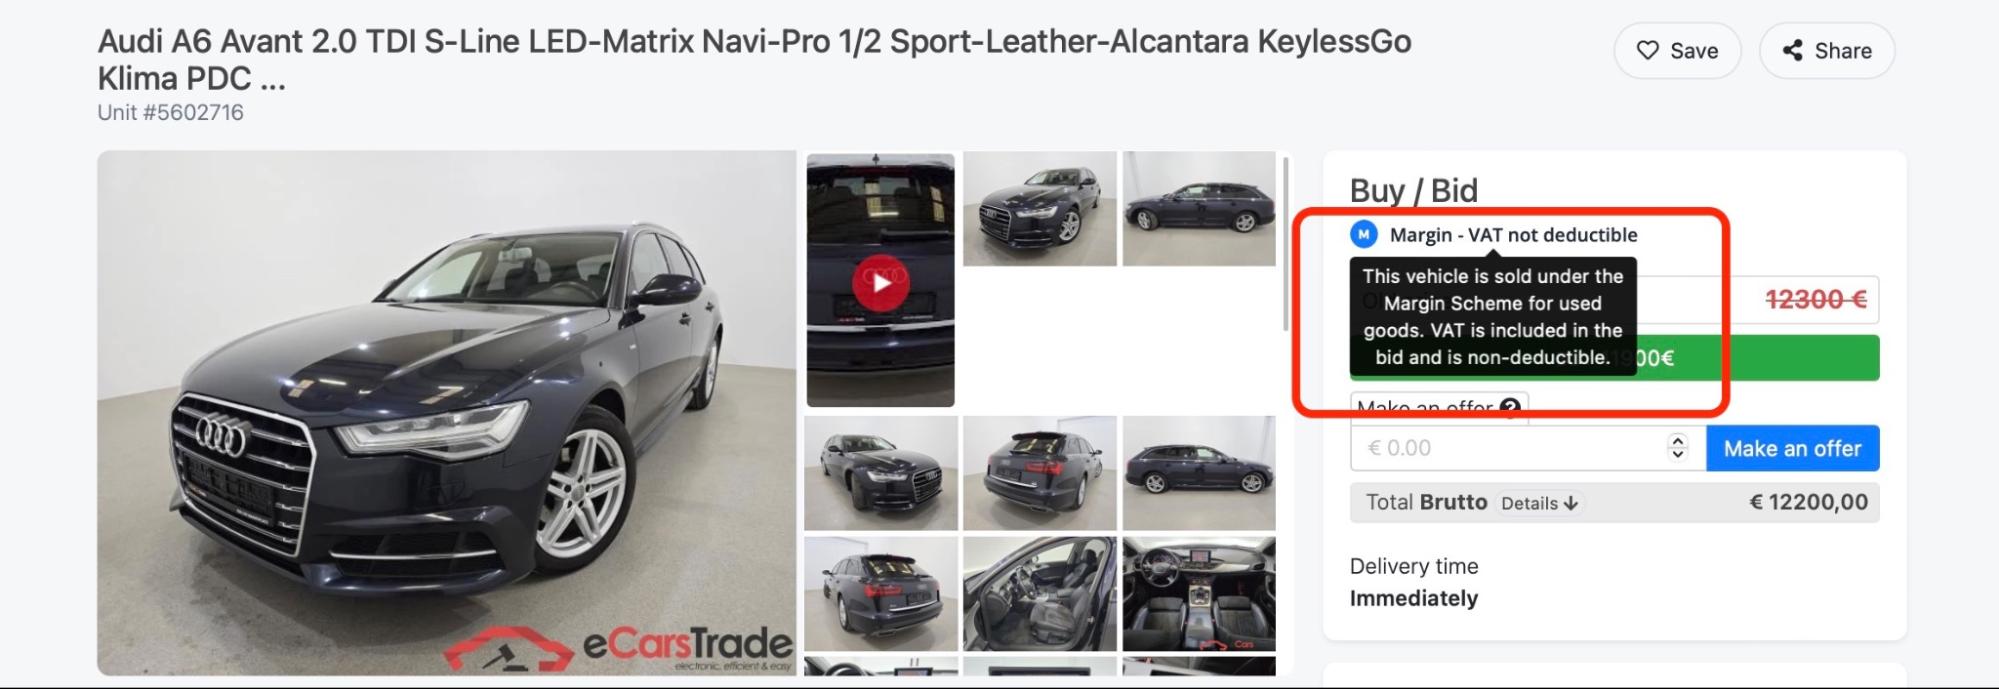
Forhandleren betaler ikke moms ved import og kan ikke trække den fra senere. Ved videresalg af bilen opkræves moms kun af forhandlerens fortjenstmargen (ikke af den fulde pris), og den fremgår ikke separat af fakturaen.
► Punktafgift (Akcyza)
Hvis du importerer et køretøj til Polen, selv fra et andet EU-land, skal du betale punktafgift .
Mængden afhænger af motorstørrelsen og om bilen er en hybrid-, elektrisk eller forbrændingsmotor (ICE) .
Hvis du for eksempel medbringer en benzinbil med en motor på under 2000 cm³, betaler du en sats på 3,1%. Men hvis motoren er over 2000 cm³, stiger satsen til 18,6%.
Hybridbiler får reducerede priser, som du kan se i denne prisoversigt.
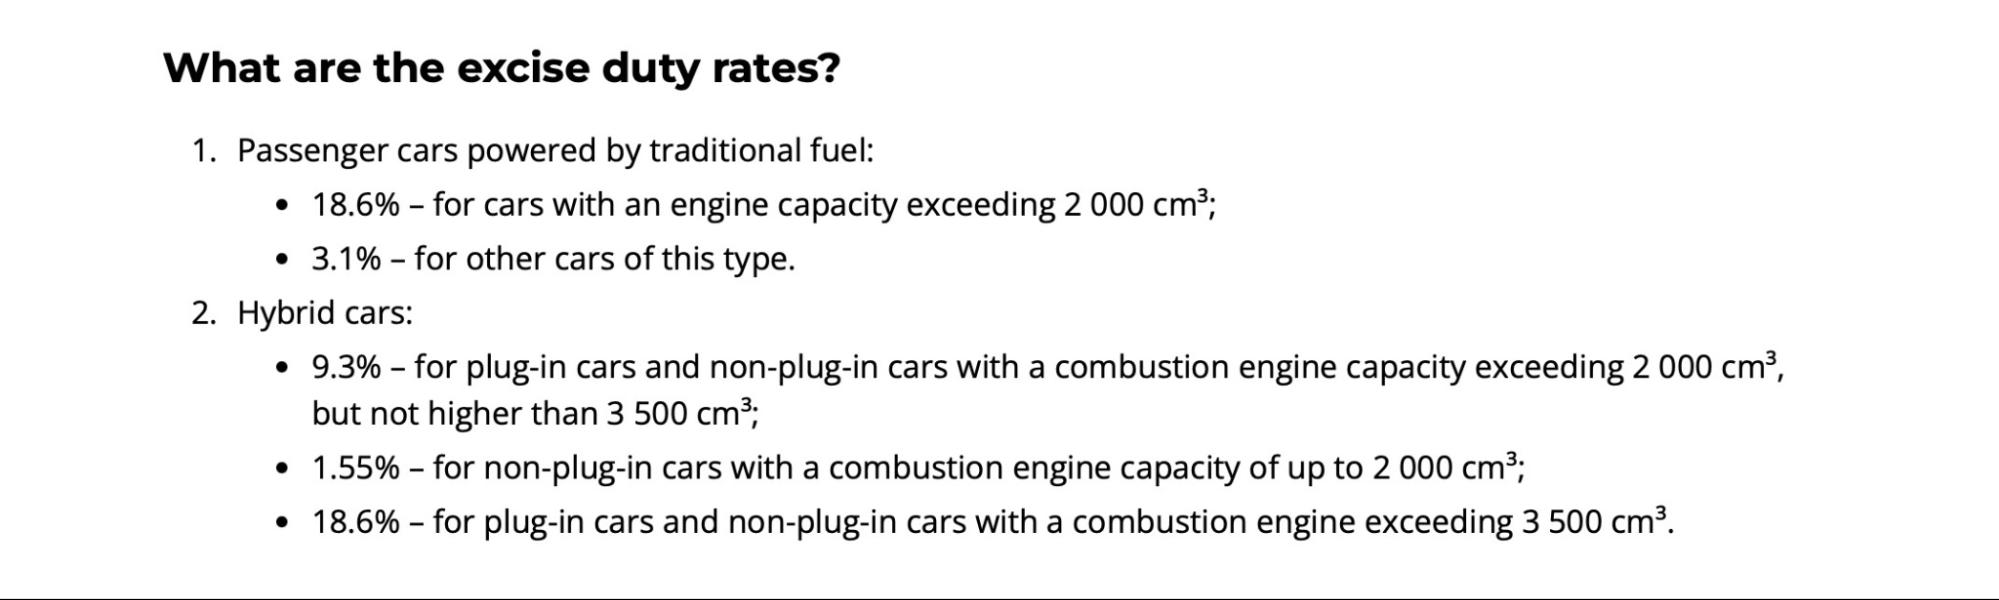
Fuldt elektriske køretøjer er i øjeblikket fritaget for punktafgift .
Hvornår betaler du det?
Når bilen ankommer til Polen, har du 14 dage til at indgive AKC-U/S-afgiftsangivelsen og 30 dage til at betale afgiften. Begge trin skal udføres, før du registrerer bilen.
Du indsender og betaler via PUESC's onlineportal .
Gem betalingsbekræftelsen, da du ikke kan registrere bilen uden den.
► PCC-skat (civilretlig transaktionsskat - PCC-3-formular)
Momsregistrerede bilforhandlere betaler ikke PCC-skat, men det er stadig værd at vide. PCC gælder for privat salg , så det opstår primært, når der ikke er en momsfaktura.
For en brugt bil er satsen 2% af bilens markedsværdi . Køberen betaler afgiften, indsender PCC-3-formularen og betaler inden for 14 dage efter kontraktens underskrivelse.
Du betaler ikke PCC, når:
- Sælgeren er en virksomhed, der giver dig en momsfaktura, fordi moms erstatter PCC
- Bilens markedsværdi er PLN 1.000 eller mindre
► Registreringsgebyr (Opłata rejestracyjna)
Registrering af et køretøj i Polen involverer adskillige små administrative gebyrer. Disse omfatter gebyrer for nummerplader, et registreringsbevis og et inspektionsmærke . De samlede omkostninger er normalt omkring 180 PLN.
Fuldt elektriske køretøjer er fritaget for registreringsafgift .
Lad os nu se på, hvordan disse skatter er sammenlignet med hinanden.
Skattetype | Gælder for | Sats eller beløb | Hvornår skal man betale |
moms | De fleste bilsalg | 23% | Til salg |
Punktafgift | Importerede biler | 18,6 % / 3 % for ICE, varierer for andre brændstoftyper | Ved registrering |
PCC-skat | Privat salg | 2% | Inden for 14 dage efter transaktionen |
Registreringsgebyr | Alle registrerede biler | ~180 PLN | Årligt |
Du har måske bemærket, at Polen ikke opkræver en fast årlig vejafgift. I stedet bidrager bilisterne stadig til vejfinansieringen gennem brændstofprisen, så det er sådan, regeringen indsamler penge til vejvedligeholdelse og infrastruktur.
Hvad er nyt? Skatte- og reguleringsændringer i 2026
Ligesom 2025 har 2026 ikke medført store ændringer i bilafgifterne i Polen. Men et par opdateringer er vigtige for handlende.
Fradrag for erhvervsbiler afhænger nu af CO2
Fra januar 2026 afhænger det beløb, du kan fradrage for en personbil, der bruges i din virksomhed, af dens CO2-udledning: 225.000 PLN for el- og brintbiler, 150.000 PLN for lav-emissionsbiler under 50 g CO2/km og 100.000 PLN for alt andet, hvilket dækker de fleste benzin-, diesel- og standardhybrider.
Den gamle grænse for biler med forbrændingsmotor var PLN 150.000, så loftet er blevet nedsat for modeller med højere emissioner.
De samme niveauer gælder for leasing- og lejeomkostninger. Biler, der allerede er i dit anlægsregister ved udgangen af 2025, beholder de gamle grænser.
Lavere afgifter for milde hybrider
Finansministeriet bekræftede, at milde hybrider tæller som benzin-elektriske hybrider, så de nu er berettiget til de reducerede punktafgiftssatser.
Hvis du importerer dem, betyder det en mindre afgiftsregning end for en almindelig benzinbil.
Subsidier til elbiler ophører
NaszEauto-tilskuddet til elbiler kører stadig, men det lukker i 2026, når midlerne er opbrugt, og regeringen siger, at det sandsynligvis er det sidste store elbilstilskud i Polen.
Det er rettet mod private købere og enkeltmandsvirksomheder, ikke handelsselskaber, men det er stadig et godt salgsargument, når man tilbyder elbiler til kunder.
Skattescenarier for køb og salg af brugte biler i Polen
Klar til at se, hvordan disse skatter fungerer i praksis? Her er en oversigt over de mest almindelige scenarier.
► Case 1: Salg af en brugt bil
Hvis du er en momsregistreret bilforhandler, der sælger en brugt bil i Polen , er de vigtigste afgifter:
- Moms, som du inkluderer i fakturaen (23% af værdien).
- PCC-afgift gælder ikke, da forhandlere, der sælger biler med moms, er fritaget. PCC gælder kun for private transaktioner.
- Ingen punktafgift, da bilen allerede er registreret i Polen.
- Køber betaler registreringsgebyrer, ikke sælger.
Elbiler : Den eneste forskel er, at elbiler er fritaget for punktafgift, men hvis bilen allerede er i Polen, er denne fritagelse allerede blevet anvendt, så du behøver ikke bekymre dig om det.
► Case 2: Køb af brugt bil
Hvis du er forhandler og køber en brugt bil fra en polsk sælger :
- Hvis sælgeren er en virksomhed, vil du sandsynligvis modtage en faktura, der er fradragsberettiget til moms, og du vil kunne få momsen refunderet senere.
- Hvis du køber fra en privatperson, får du ikke en momsfaktura og kan ikke få moms refunderet.
- Der gælder ingen punktafgift, hvis bilen allerede er i Polen.
- PCC-skat gælder ikke for handlende, der køber til videresalg med en korrekt faktura.
Elbiler : Elbiler behandles som alle andre biler og er allerede fritaget for punktafgift, hvis de allerede var registreret i Polen.
► Case 3: Import af en brugt bil fra EU (f.eks. Tyskland)
Lad os sige, at du køber en brugt bil fra Tyskland via en platform som eCarsTrade . Her er hvad der sker:
- Den tyske sælger opkræver normalt ikke moms, hvis begge sider er momsregistrerede.
- Du oplyser 23% moms i Polen, men da du videresælger bilen, kan du normalt trække den fra, så den udlignes i din momsangivelse.
- Du betaler punktafgift i Polen baseret på motorstørrelse og brændstoftype (medmindre bilen er fuldt elektrisk).
- Du betaler også standardregistreringsgebyret (omkring 180 PLN) ved registrering af bilen.
- Der pålægges ingen PCC-skat, hvis du køber med en erhvervsfaktura, og bilen bliver en del af dit varelager.
► Case 4: Import af en brugt bil fra et land uden for EU (f.eks. USA)
Hvis du importerer en bil fra et land uden for EU , skal du betale følgende:
- Moms på 23%, beregnet af den fulde toldværdi (bil + fragt + told).
- Told, normalt 10% af køretøjets værdi.
- Punktafgift, baseret på motorstørrelse og brændstoftype.
- Registreringsgebyrer i Polen.
- Ingen PCC-skat, så længe det er en erhvervsimport med korrekt dokumentation.
Elbiler : Fuldt elektriske køretøjer er fritaget for punktafgifter, men moms og told gælder stadig.
Eksempel på afgiftsberegning for en importeret Volkswagen Passat
Lad os se på et konkret eksempel, så du kan se, hvordan skatten fungerer.
Lad os sige, at du er en momsregistreret erhvervsdrivende, og du køber en Volkswagen Passat 1.5 TSI fra 2019 fra en tysk sælger via eCarsTrade.
Motoren er benzin og har en slagvolumen på under 2000 cm³, og købsprisen er €15.000.
Sådan fungerer skatten, trin for trin.
Trin 1: Konverter prisen til PLN
Du betaler polsk skat i zloty, omregnet til den polske nationalbanks kurs på den dag, skatten forfalder.
Med en pris på omkring 4,25 PLN pr. euro (på tidspunktet for skrivningen af denne artikel) er €15.000 omkring PLN 63.750.
Trin 2: Moms (23%)
Den tyske sælger opkræver ikke moms, da begge sider er momsregistrerede.
Du tager højde for 23% moms i Polen, hvilket svarer til omkring PLN 14.663. Som momsregistreret erhvervsdrivende trækker du dette fra, så det ikke bidrager til din endelige pris.
Trin 3: Punktafgift (3,1%)
Passaten har en benzinmotor på under 2000 cm³, så afgiftssatsen er 3,1%. Det giver PLN 63.750 × 3,1% = cirka PLN 1.976.
Trin 4: Registreringsgebyr
Det koster omkring 180 PLN at registrere bilen i Polen.
► Resultatet: Oven i købesummen er din reelle skatteomkostning omkring 2.156 PLN: punktafgiften plus registreringsafgiften. Du får momsen tilbage, så det ændrer ikke din endelige pris.
Ovenstående beløb er omtrentlige og baseret på en eksempelkurs og aktuelle skattesatser. Kursen mellem euro og zloty ændres dagligt, og dine endelige tal afhænger af valutakursen på den dag, din skat forfalder, bilens nøjagtige markedsværdi og din momssituation. Tjek altid aktuelle satser, før du beregner dine omkostninger.
Elbiler i Polen: Skatteincitamenter
Du kan få et fuldt overblik over skatteincitamenter på Det Europæiske Observatorium for Alternative Brændstoffers hjemmeside , men her er en hurtig opsummering af de vigtigste fordele.
Som du har set ovenfor, støtter Polen salg af elbiler ved at fritage dem for punktafgift . Derudover er fuldt elektriske køretøjer også fritaget for registreringsafgift .
Dernæst kan virksomheder, der bruger elbiler til erhvervsmæssig brug , fratrække den fulde moms på 23 % og drage fordel af højere afskrivningsgrænser, hvilket er godt for flåder og erhvervskøbere, der ønsker at reducere deres skat.
Regeringen tilbyder også tilskud til købere af elbiler gennem NaszEauto-programmet .
En privat køber kan få op til 30.000 PLN til en ny elbil eller 40.000 PLN (omkring 9.400 €) ved skrotting af et gammelt køretøj. Varebiler får op til 70.000 PLN.
Programmet er aktivt frem til 2026, indtil midlerne løber tør, og regeringen siger, at det sandsynligvis er den sidste store elbilsstøtte i Polen.
Selvom dette ikke gælder direkte for forhandlere, er det bestemt et godt salgsargument, når man tilbyder elbiler til kunder.
Ofte stillede spørgsmål
► Hvor meget koster det at registrere en bil i Polen?
Det koster normalt omkring 180-250 PLN at registrere en bil i Polen. Dette inkluderer nummerplader, en registreringsattest og et inspektionsmærke. Hvis du vælger specialfremstillede nummerplader, vil det samlede beløb være højere.
► Er bilafgifter i Polen baseret på CO2-udledning?
I øjeblikket er det kun punktafgiften, der er delvist knyttet til emissioner. Den er ikke direkte baseret på CO₂, men den afhænger af motorstørrelse og brændstoftype, så biler med større motorer (som normalt udleder mere) beskattes mere. Der er ingen separat CO₂-baseret bilafgift i Polen i øjeblikket.
► Er bilforhandlere forpligtet til at betale PCC-afgift?
Nej, momsregistrerede bilforhandlere, der køber og sælger biler som en del af deres virksomhed, betaler ikke PCC-skat. PCC-3-formularen bruges primært til private transaktioner.
► Hvornår betaler man bilsalgsafgift i Polen?
Der er ingen separat afgift på bilsalg for virksomheder i Polen. Moms betales som en del af din momsangivelse, og punktafgift betales ved registrering af importerede køretøjer.
Det kan være kompliceret at importere køretøjer fra Europa, men eCarsTrade er her for at forenkle processen. Lær hvordan du gør: